显示标签为“KSL”的博文。显示所有博文

2015年10月4日星期日

順利實業順勢而為‧邱華成締造另一紀錄年

Author: Tan KW   |   Publish date: Sun, 8 Feb 2015, 09:32 PM 

2015-02-08 19:02
  •  
儘管產業市場需求已趨低迷,不過具有競爭力與推出可負擔得起產業的順利實業(KSL,5038,主板產業組),看好下個財政年仍可持續成長,且有信心締造另一個紀錄年;該公司繼續放眼10億令吉銷售目標,並可從具競爭性的成本中獲取高賺益。

  • 邱華成:順利實業對產業需求仍滿懷信心,主要是所建房屋住宅都在負擔得起範圍內。(圖:星洲日報)
執行主席邱華成接受訪問時指出,該公司對產業需求仍滿懷信心,主要是所建房屋住宅都在負擔得起範圍內,過去銷售紀錄輝煌,不僅獲國人鍾愛,也獲新加坡、香港乃至中國人熱烈購買;將在下兩個財政年推出60億令吉產業計劃。

內部承包商承建
成本省30%
他相信順利實業的產業發展產品抗跌性強,除了價格在負擔範圍內是一大優勢;另一點是有關屋業計劃皆由內部承包商承建,加上很多發展產業的地皮早年購下,因此毛利潤皆在50%左右,為市場上最高者。

他預計基於上述種種因素驅動,業績也可能因此創新高,並且認為上述誘人利潤可以持續。

他表示,處於這樣的優勢中讓公司攻守皆備,即使市場趨軟,只要能達銷售一半,便可盈虧打平,處於無往不利格局。

他說,由內部承包商承建,成本至少可以節省20至30%,可獲比較永續的建築素質則不在話下。

循環收入
放眼5年增30%
該公司也涉產業投資方面,也建購物商場與酒店,公司的另一策略是藉這些商產的出租獲穩定再循環收入,目前循環收入佔營業額的20%,3至5年內放眼增長至30%。

他說,投資產業業務中目前有一座購物商場KSL City,一旦兩座商場營運後,預計營業額與盈利均可倍增。

最新計劃是在巴生建購物商場和酒店,把柔佛的商場概念沿用至巴生。他相信巴生的商場將很旺,主要是週邊人流很旺。預計巴生購物商場一年後動工,3至4年後可竣工與營運。

商場租金仍有上升空間
談到柔佛購物商場出租費率與同儕比較,他說,其出租費率平均每平方英尺11.50令吉,相比同儕18至20令吉之間,因此仍有上升的空間,而其營運成本固定在一個水平內。

“柔佛購物商場戲院的費率則為每平方英尺20令吉,餐飲業則以盈利分享方式出租,視何者為高。”

他說,最新趨勢顯示,馬幣走疲,也吸引大批獅城客到柔佛旅遊觀光或購物。

他披露,目前其投資產業的購物商場出租率達95%,而酒店的入住率也達75%。他說,酒店與購物商場屬於互補性質,配合良好。

產業發展為其核心盈利貢獻者,同時佔2013財政年營業額的8O%,其餘20%來自投資產業的租金收入與酒店營運業務。

消費稅無阻置產
邱華成說,以酒店營運來說,以往實施6%銷售與服務稅,這些賦稅均不可回扣,而實施消費稅後酒店營運可獲進項回扣,兩種情況相比,實施消費稅後約可獲2至3%淨收益。

消費稅後
可獲3%淨收益
“至於在住宅產業發展計劃方面,首幾期推展計劃通常都定價較低吸引買氣,而且為吸納消費稅定作稍微調整而定售價高2至3%。”

他指出,以20至30年攤還期釋放這2至3%的漲幅,這就顯得微不足道了,購屋者心裡都會盤算罷。

詢及產業需求是否放緩,他以過去2年為例說,兩年來柔佛產業上漲三至四成,土地成本也上漲,然而仍有很多人對購買產業趨之若鶩。因此,他認為這6%的消費稅根本阻遏不了他們擁有產業的決心。

產業計劃皆可負擔
談到購屋者銀行貸款不獲批准之情況,他說,基於公司所推出的產業計劃皆屬可負擔得起範疇內,介於50萬至60萬令吉,因此銀行一般對批准貸款較寬鬆,購其產業而不獲銀行批准貸款者僅佔5至10%,遠低於大馬房地產發展商會(REHDA)平均的40%。

他說,政府限制外國人購買國內產業措施,規定外國人只可購買100萬令吉或以上之產業,這導致外國購買旗下產業微跌;目前購買其產業者的外國人達10至15%;主要為新加坡人,也有少數中國人與香港人。

10億銷售有信心達標
邱華成指出,下個財政年放眼10億令吉銷售目標,有信心可以達致。

“過去5至10年,每年皆大幅成長,尤其今年首9個月更創成長新紀錄。”

從營業額看,2009年1億8千萬令吉,2013年飆至5億4千萬令吉,這個財政年首9個月已達5億2千萬令吉。

“以新銷售而言,上財政年獲10億令吉銷售,今年截至9個月已獲7億令吉,相信這可以持續。”

即使產業發展已放緩,然而順利實業還是正面看待市場,主要推出之產業多為50萬至60萬令吉之可負擔售價。

擁2100英畝地庫
多數位於柔特區
他說,順利實業總共有2千100英畝地庫,這些地庫可持續發展20年;80%座落在柔佛新山、昔加末、麻坡、居鑾、豐盛港等一帶,靠近新山策略地點的地庫料發展公寓與產業或酒店,可獲高發展值。大部份地庫,位於高成長的依斯干達發展區內。

他指出,預計很多新加坡資金將投資於依斯干達發展區,料順利實業也可從其強勁品牌間接從產業市場中得利,因為很多旗艦計劃坐落特別範圍內。

將推出60億產業計劃
他披露,在下兩個財政年,將推出總發展值達60億令吉之產業計劃,這些計劃可持續3至4年,即平均每年超越10億至15億令吉水平。

他說,推出的有地產業計劃集中在新山週邊城鎮,如昔加末、居鑾、麻坡等地;至於新山等首要地段,則將建高樓公寓,以商產與住宅混合發展。

在巴生,一個正待推展的大型發展計劃CANARY GARDEN@BANDAR BESTARI,總面積達450英畝,總發展值達100億令吉,將分5階段進行,將推出綜合性(商業結合住宅)產業,是公司未來盈利增長動力。

該發展計劃就座落巴生萬津路的策略地點,往巴生市區車程僅15分鐘,目前正積極進行。

商產列產託
未是時機
是否將商產列入產業投資信託(REIT)?

邱華成說,目前時機仍未成熟,也有很多有興趣者對此與他接觸,一俟巴生購物商場完成,或可考慮產業投資信託(Reit)。

提到是否要有派息政策,以促成股價上揚或受激勵,他表示很多基金經理要求派股息,目前不能對此公開置評,會透過交易所公佈詳情,也正嘗試探討朝向這個方向走。

他指出,公司啟動股息再投資計劃(DRP),不過這沒有強制性,股東可以選擇是否享有股息,或者把股息再投資購股。

市場人士指出,該公司的股息再投資計劃,或是朝向固定派息政策的前奏。

或派特別股息
提到派特別股息有助激勵目前遭受低估之股價,有分析員認為其股價有上揚至8至9令吉之空間,他表示不欲公開評論,僅表示會與董事部探討這些問題。

順利實業股價2014年9月22日寫下過去5年最高,以4令吉66仙掛收。

截至2014年9月30日第三季,淨利由6千839萬6千令吉增長2.5%至7千零12萬9千令吉,首9個月淨利揚15.3%至2億1千零36萬1千令吉,前期為1億8千239萬6千令吉。公司宣佈每股派息5仙。

著重營運效益
邱華成說,集團著重營運效益的加強,並貫徹良好風險管理和企業監管。至於策略措施包括改善定價和市場策略,同時側重產品開發與創新、減低營運成本、改善現金流和確保更優渥回酬。

“各營運業務中互為支援,並持續管控以改善效率與效能。”

營運策略——不熟不做
“不熟不做”給予順利實業很大的騰挪空間;該公司選擇在熟悉的新山、昔加末與高成長區的巴生河流域營運,能夠順應市場需求很快調整,處於無往不利局面。

邱華成更深信以永續方式強化賺益的重要,順利實業獲可觀賺益是擁有本身建築臂膀,既確保建築素質和如期完工,購買已久的地皮更增強未來賺益。

“我們也採納多元和抗跌生意模式,這讓集團抗經濟週期;這從集團致力投資產業增強循環收入、發展負擔得起產業,促使業務更具韌力。”

支持資源回收
順利實業企業社會責任(CSR)以“良好教育、翠綠環境、良好健康”為主軸。

“教育打造光明未來,教育是國家社會的希望”;為使年輕一代扎下良好基礎,順利實業撥特別基金協助學生完成中小學教育。

順利實業支持資源回收,在社區置資源回收箱鼓勵居民把資源回收。為維護翠綠環境,也在房屋設計採納“環保方案”,房屋皆採“坐北朝南”或“坐南朝北”方向,自然光線充足又不積熱。

“事實上,巴生448英畝的Bandar Bestari,就納入了52英畝法國主題花園,與民共享。”

順利實業著重健康生活方式,常邀保健實踐者與專家分享這個理念。

公司簡介

這家公司在30年前,由邱家3兄弟在昔加末創立;後期擴展至新山和巴生。

起初是一家非常低調公司,一切隨麥莫比控制的鄧普頓持股5%後而改變。

麥莫比2010年將直稱此公司在未來10年具巨大潛能,主要由其KSL City驅動。

後者是涵蓋購物中心、酒店與住宅產業之計劃;這計劃足以改變新山地平線,為新山乃至新加坡居民提供購屋機會,兼可享受商場就在近鄰的體驗。

截至2014年9月30日,有10億令吉未進賬銷售,可維持2至3年;KSL City Mall租金增長,驅動明年業績潛能,料表現更佳。

人物簡介
58歲的邱華成,是於2001年11月19日受委入董事部,並擔任執行董事,2011年2月24日受委執行主席。

他於1981年加入集團,在產業發展擁有30餘年寶貴經驗,主要負責南柔佛產業計劃和新山辦事處日常事務。

邱華成工餘之暇,愛好羽球運動。

他認為,柔佛已逐漸彰顯重要地位,因此柔佛應設國際機場,可直接飛往香港、澳門或更多航點。

他說,以前,亞洲航空(AIRASIA,5099,主板貿服組)曾經開闢上述航班,後來暫時停飛。

“隨著目前柔佛有很多香港、中國、深圳商旅,目前是恢復航班的適當時機。”

他說,為了出席吉隆坡活動,他雖然從士乃乘機只需一小時,並停靠梳邦機場。若把中間的等候時間計算在內,也需時3至4個小時。(星洲日報/投資致富‧企業紅人館‧文:張啟華)


點看全文: http://biz.sinchew.com.my/node/110042?tid=8#ixzz3R9yxPPeR 

2015年10月3日星期六

KSL

AGM游记(2015) —— KSL

KSL是一家从事房屋发展行业的公司,
不过在新山一带,KSL是比较耳熟能详的一间超级市场的名字 —— KSL Mall。
当然,这家超级市场也是直属KSL的,而且还贡献了不少的营业额。
KSL曾经是我的主力之一,无奈前年公司发出亏钱的业绩,在惊慌之下,也卖出去了。
不过还好,最后又遗留下了100股作为纪念。
这100股千万不要小看它,当年我一买一卖,亏了两百多块钱。
后来由于红股的原因,股价开始飙升,价钱曾经飙到最高的RM4.97!
单单这100股的赚副也能弥补回我之前所亏损的一切了。(如果卖掉的话)
当然,最后我还是没有选择卖掉,还是将它留在身边,看看未来会变成什么样子。

KSL的AGM,当然是在自己的KSL Mall里面举办啦。
KSL Mall不止是一间超级市场,还是商业酒店、水上乐园等设施结合的大楼。
我将车子泊在KSL Mall的停车场内,然后就前往会议会场。
KSL的AGM股东来得比较多,大约20人左右吧,
几乎我在其他AGM认识的股友都来到了,显然KSL还是很吸引人的呀!
(其实真正原因是为了AGM后的一餐非常豪华的Buffet Lunch)

会议在11点准时开始,管理层清一色都是男性,感觉有点不均匀。
这个就是会议开始前的场面。


直接跳过无聊的介绍,进入问答环节吧。
在这个AGM里面有一帮从KL下来的年轻人特地前来了解公司。
当然,他们也有提问不少问题,我就把所有的问题都大略地总结起来吧。

问:在公司现金流里边,Inventory减少了很多,为什么?
答:公司在建造房屋的时候,是分成几个阶段(Phases)的,在建着的时候,就属于Inventory,建好之后就不算是Inventory了。公司在去年完成了不少Project,所以Inventory就会减少了。

问:公司在去年有一次性盈利吧?真正的盈利是多少呢?
答:没错,将去年的盈利,扣除一次性盈利,就是公司真正的盈利。

问:公司打算在Klang建造新的Klang Mall,这会影响派息政策吗?因为之前建造KSL Mall的时候,公司停止派息了很长一段时间。
答:不会,公司依然会依照40%派息政策,派发股息。

问:对于这个Klang Mall,公司的Budget是多少?
答:这个计划分成两个阶段,分别是1.xM sf和2.2M sf。目前第一阶段的Budget大约是500-600M。

问:这个Klang Mall如何与其他的Mall竞争?
答:KSL Mall在新山的形式非常成功,公司打算将同样的形式复制到Klang Mall那里。

问:公司有打算将KSL Mall等资产分拆成REIT上市吗?
答:有这个想法,不过目前还不会实行。

问:公司有127M的Current Other Asset,这是什么?
答:目前回答不了,有兴趣的可以私底下讨论。

问:目前房地产开始放缓,公司将如何面对?
答:房地产的确开始放缓,不过公司接下来将会售卖可负担房屋,卖出去应该不成问题。可负担房屋,也是目前唯一公众可以用比较低的价钱可以买到的房子。

问:公司的展望的GDV是多少?
答:目前没有这个纪录。

问:公司在官网里显示有很多的土地,不过在年报里没有写出来,请问哪里可以得到完整的名单?
答:公司有很多小Project,在Segamat、Kluang、Batu Pahat、Mershing等等地区都有土地,不过公司没有将这些显示在年报里面,因为面积和价值都比较小的缘故。想要详细的名单的话,可以找公司的CFO商量。

问:公司有个130M的Recuring Income,请问是哪里来的?
答:是公司Investment Property那里来的。

问:今年的股息会多过10sen吗?
答:我们会坚持40%派息政策。

问:公司一般上,多久会更新一次KSL Mall的租金?
答:一般上是一到两年就会分批更新,不过几乎每个月都有新的租客进出。

问:目前公司股价有点低,公司有打算Share Buy Back吗?
答:看情况吧,目前市场比较不好,可能会迟点才Share Buy Back。

问:公司Share Buy Back对股东有什么好处?
答:公司Share Buy Back可以增添公众的信心,也可以稳定市场的情绪。

问:(提议)与其用这笔钱来Share Buy Back,不如将这笔钱当成股息派发出去,效率肯定会更高。而且这样做也同样会刺激公司的股价。
答:我们会考虑的。


这一连串的问答环节其实还是挺长时间的,而且还在不同的议程穿插。
有些是在第一个议程发问的,有些在第六个,有些则是会议结束后才发问的。
反正中间的议程没什么特别,就是一致通过,所以为了方便,我就结合在了一起。

会议结束后,那群年轻人还和管理层们讨论了一会儿,内容是什么我就不晓得了。
不过在网上看到了他们的发表,有兴趣的朋友可以参考他们的部落格。
之后,公司也邀请股东们一起到酒店餐馆用餐,都是自助的,食物还是相当高级的。


由于Parking公司已经帮忙支付了,我们也就慢慢来,一边聊天,一边享受五星级美食。
这一餐Lunch Buffet,如果正常过来吃的话,还是要价RM58.00++。
这次我们就吃个过瘾,一直吃到Buffet的时间结束为止。

在吃饱之后,我还到了KSL Mall里面走走一下,看到了KSL卖得公寓,
好奇之下,过去问了问价钱,一间1042sf 的三房公寓竟然卖到RM 814,500!
虽然有20%折扣,不过依然还是RM651,600的价钱,对我来说非常昂贵。
不过看在那个Agent非常勤奋的说服我买下,心中也少许开心一下。
毕竟如果有人买了,就代表KSL赚钱了;KSL赚钱,也就是我赚钱了。

当然在最后,我也随便编制一个理由甩开了那个Agent。(还真难缠,话真多)
这么贵,现在的我不可能买得起。
KSL Mall也没有怎么好走(我本身就不是很喜欢自己逛街),
走了一下子,也觉得很无聊,便回去了。

哦,忘了说,KSL的股东,在收到年报的时候,会得到一张Buffet Lunch的Voucher。
也就是我刚刚吃的那一餐。可以在一年内任何时间过去吃。
这个,也可以算是KSL对股东们的一个小小心意吧。


总结:
KSL基本面虽然不错,不过房地产放缓的确影响到KSL的股价。
不过KSL并非完全依靠发展房屋,它还有KSL Mall这个比较稳定的后盾。
所以在我心中,KSL还是属于不错的公司。
能否持续成长,就要看看未来怎样了。


2015年3月3日星期二

順利實業順勢而為‧邱華成締造另一紀錄年


Author: Tan KW   |   Publish date: Sun, 8 Feb 2015, 09:32 PM

2015-02-08 19:02
  •  
儘管產業市場需求已趨低迷,不過具有競爭力與推出可負擔得起產業的順利實業(KSL,5038,主板產業組),看好下個財政年仍可持續成長,且有信心締造另一個紀錄年;該公司繼續放眼10億令吉銷售目標,並可從具競爭性的成本中獲取高賺益。
 
  • 邱華成:順利實業對產業需求仍滿懷信心,主要是所建房屋住宅都在負擔得起範圍內。(圖:星洲日報)
執行主席邱華成接受訪問時指出,該公司對產業需求仍滿懷信心,主要是所建房屋住宅都在負擔得起範圍內,過去銷售紀錄輝煌,不僅獲國人鍾愛,也獲新加坡、香港乃至中國人熱烈購買;將在下兩個財政年推出60億令吉產業計劃。
 
內部承包商承建
成本省30%
他相信順利實業的產業發展產品抗跌性強,除了價格在負擔範圍內是一大優勢;另一點是有關屋業計劃皆由內部承包商承建,加上很多發展產業的地皮早年購下,因此毛利潤皆在50%左右,為市場上最高者。
 
他預計基於上述種種因素驅動,業績也可能因此創新高,並且認為上述誘人利潤可以持續。
 
他表示,處於這樣的優勢中讓公司攻守皆備,即使市場趨軟,只要能達銷售一半,便可盈虧打平,處於無往不利格局。
 
他說,由內部承包商承建,成本至少可以節省20至30%,可獲比較永續的建築素質則不在話下。
 
循環收入
放眼5年增30%
該公司也涉產業投資方面,也建購物商場與酒店,公司的另一策略是藉這些商產的出租獲穩定再循環收入,目前循環收入佔營業額的20%,3至5年內放眼增長至30%。
 
他說,投資產業業務中目前有一座購物商場KSL City,一旦兩座商場營運後,預計營業額與盈利均可倍增。
 
最新計劃是在巴生建購物商場和酒店,把柔佛的商場概念沿用至巴生。他相信巴生的商場將很旺,主要是週邊人流很旺。預計巴生購物商場一年後動工,3至4年後可竣工與營運。
 
商場租金仍有上升空間
談到柔佛購物商場出租費率與同儕比較,他說,其出租費率平均每平方英尺11.50令吉,相比同儕18至20令吉之間,因此仍有上升的空間,而其營運成本固定在一個水平內。
 
“柔佛購物商場戲院的費率則為每平方英尺20令吉,餐飲業則以盈利分享方式出租,視何者為高。”
 
他說,最新趨勢顯示,馬幣走疲,也吸引大批獅城客到柔佛旅遊觀光或購物。
 
他披露,目前其投資產業的購物商場出租率達95%,而酒店的入住率也達75%。他說,酒店與購物商場屬於互補性質,配合良好。
 
產業發展為其核心盈利貢獻者,同時佔2013財政年營業額的8O%,其餘20%來自投資產業的租金收入與酒店營運業務。
 
消費稅無阻置產
邱華成說,以酒店營運來說,以往實施6%銷售與服務稅,這些賦稅均不可回扣,而實施消費稅後酒店營運可獲進項回扣,兩種情況相比,實施消費稅後約可獲2至3%淨收益。
 
消費稅後
可獲3%淨收益
“至於在住宅產業發展計劃方面,首幾期推展計劃通常都定價較低吸引買氣,而且為吸納消費稅定作稍微調整而定售價高2至3%。”
 
他指出,以20至30年攤還期釋放這2至3%的漲幅,這就顯得微不足道了,購屋者心裡都會盤算罷。
 
詢及產業需求是否放緩,他以過去2年為例說,兩年來柔佛產業上漲三至四成,土地成本也上漲,然而仍有很多人對購買產業趨之若鶩。因此,他認為這6%的消費稅根本阻遏不了他們擁有產業的決心。
 
產業計劃皆可負擔
談到購屋者銀行貸款不獲批准之情況,他說,基於公司所推出的產業計劃皆屬可負擔得起範疇內,介於50萬至60萬令吉,因此銀行一般對批准貸款較寬鬆,購其產業而不獲銀行批准貸款者僅佔5至10%,遠低於大馬房地產發展商會(REHDA)平均的40%。
 
他說,政府限制外國人購買國內產業措施,規定外國人只可購買100萬令吉或以上之產業,這導致外國購買旗下產業微跌;目前購買其產業者的外國人達10至15%;主要為新加坡人,也有少數中國人與香港人。
 
10億銷售有信心達標
邱華成指出,下個財政年放眼10億令吉銷售目標,有信心可以達致。
 
“過去5至10年,每年皆大幅成長,尤其今年首9個月更創成長新紀錄。”
 
從營業額看,2009年1億8千萬令吉,2013年飆至5億4千萬令吉,這個財政年首9個月已達5億2千萬令吉。
 
“以新銷售而言,上財政年獲10億令吉銷售,今年截至9個月已獲7億令吉,相信這可以持續。”
 
即使產業發展已放緩,然而順利實業還是正面看待市場,主要推出之產業多為50萬至60萬令吉之可負擔售價。
 
擁2100英畝地庫
多數位於柔特區
他說,順利實業總共有2千100英畝地庫,這些地庫可持續發展20年;80%座落在柔佛新山、昔加末、麻坡、居鑾、豐盛港等一帶,靠近新山策略地點的地庫料發展公寓與產業或酒店,可獲高發展值。大部份地庫,位於高成長的依斯干達發展區內。
 
他指出,預計很多新加坡資金將投資於依斯干達發展區,料順利實業也可從其強勁品牌間接從產業市場中得利,因為很多旗艦計劃坐落特別範圍內。
 
將推出60億產業計劃
他披露,在下兩個財政年,將推出總發展值達60億令吉之產業計劃,這些計劃可持續3至4年,即平均每年超越10億至15億令吉水平。
 
他說,推出的有地產業計劃集中在新山週邊城鎮,如昔加末、居鑾、麻坡等地;至於新山等首要地段,則將建高樓公寓,以商產與住宅混合發展。
 
在巴生,一個正待推展的大型發展計劃CANARY GARDEN@BANDAR BESTARI,總面積達450英畝,總發展值達100億令吉,將分5階段進行,將推出綜合性(商業結合住宅)產業,是公司未來盈利增長動力。
 
該發展計劃就座落巴生萬津路的策略地點,往巴生市區車程僅15分鐘,目前正積極進行。
 
商產列產託
未是時機
是否將商產列入產業投資信託(REIT)?
 
邱華成說,目前時機仍未成熟,也有很多有興趣者對此與他接觸,一俟巴生購物商場完成,或可考慮產業投資信託(Reit)。
 
提到是否要有派息政策,以促成股價上揚或受激勵,他表示很多基金經理要求派股息,目前不能對此公開置評,會透過交易所公佈詳情,也正嘗試探討朝向這個方向走。
 
他指出,公司啟動股息再投資計劃(DRP),不過這沒有強制性,股東可以選擇是否享有股息,或者把股息再投資購股。
 
市場人士指出,該公司的股息再投資計劃,或是朝向固定派息政策的前奏。
 
或派特別股息
提到派特別股息有助激勵目前遭受低估之股價,有分析員認為其股價有上揚至8至9令吉之空間,他表示不欲公開評論,僅表示會與董事部探討這些問題。
 
順利實業股價2014年9月22日寫下過去5年最高,以4令吉66仙掛收。
 
截至2014年9月30日第三季,淨利由6千839萬6千令吉增長2.5%至7千零12萬9千令吉,首9個月淨利揚15.3%至2億1千零36萬1千令吉,前期為1億8千239萬6千令吉。公司宣佈每股派息5仙。
 
著重營運效益
邱華成說,集團著重營運效益的加強,並貫徹良好風險管理和企業監管。至於策略措施包括改善定價和市場策略,同時側重產品開發與創新、減低營運成本、改善現金流和確保更優渥回酬。
 
“各營運業務中互為支援,並持續管控以改善效率與效能。”
 
營運策略——不熟不做
“不熟不做”給予順利實業很大的騰挪空間;該公司選擇在熟悉的新山、昔加末與高成長區的巴生河流域營運,能夠順應市場需求很快調整,處於無往不利局面。
 
邱華成更深信以永續方式強化賺益的重要,順利實業獲可觀賺益是擁有本身建築臂膀,既確保建築素質和如期完工,購買已久的地皮更增強未來賺益。
 
“我們也採納多元和抗跌生意模式,這讓集團抗經濟週期;這從集團致力投資產業增強循環收入、發展負擔得起產業,促使業務更具韌力。”
 
支持資源回收
順利實業企業社會責任(CSR)以“良好教育、翠綠環境、良好健康”為主軸。
 
“教育打造光明未來,教育是國家社會的希望”;為使年輕一代扎下良好基礎,順利實業撥特別基金協助學生完成中小學教育。
 
順利實業支持資源回收,在社區置資源回收箱鼓勵居民把資源回收。為維護翠綠環境,也在房屋設計採納“環保方案”,房屋皆採“坐北朝南”或“坐南朝北”方向,自然光線充足又不積熱。
 
“事實上,巴生448英畝的Bandar Bestari,就納入了52英畝法國主題花園,與民共享。”
 
順利實業著重健康生活方式,常邀保健實踐者與專家分享這個理念。
 
公司簡介
 
這家公司在30年前,由邱家3兄弟在昔加末創立;後期擴展至新山和巴生。
 
起初是一家非常低調公司,一切隨麥莫比控制的鄧普頓持股5%後而改變。
 
麥莫比2010年將直稱此公司在未來10年具巨大潛能,主要由其KSL City驅動。
 
後者是涵蓋購物中心、酒店與住宅產業之計劃;這計劃足以改變新山地平線,為新山乃至新加坡居民提供購屋機會,兼可享受商場就在近鄰的體驗。
 
截至2014年9月30日,有10億令吉未進賬銷售,可維持2至3年;KSL City Mall租金增長,驅動明年業績潛能,料表現更佳。
 
人物簡介
58歲的邱華成,是於2001年11月19日受委入董事部,並擔任執行董事,2011年2月24日受委執行主席。
 
他於1981年加入集團,在產業發展擁有30餘年寶貴經驗,主要負責南柔佛產業計劃和新山辦事處日常事務。
 
邱華成工餘之暇,愛好羽球運動。
 
他認為,柔佛已逐漸彰顯重要地位,因此柔佛應設國際機場,可直接飛往香港、澳門或更多航點。
 
他說,以前,亞洲航空(AIRASIA,5099,主板貿服組)曾經開闢上述航班,後來暫時停飛。
 
“隨著目前柔佛有很多香港、中國、深圳商旅,目前是恢復航班的適當時機。”
 
他說,為了出席吉隆坡活動,他雖然從士乃乘機只需一小時,並停靠梳邦機場。若把中間的等候時間計算在內,也需時3至4個小時。(星洲日報/投資致富‧企業紅人館‧文:張啟華)


點看全文: http://biz.sinchew.com.my/node/110042?tid=8#ixzz3R9yxPPeR

2014年8月6日星期三

KSL

ksl 顺利 5038 rm 3.17 进场.一定要进的原因---
Q1的eps=15.8sen .Q2,Q3,Q4 帶莱佳绩,全年最少有eps=50sen.目前只是在pe=6.3倍交易,同行产业股都在pe 8~9倍交易,因此合理的价位有RM4.00~4.50,趁低进入,持有丰衣足食。
A)TOP TEN 2014 DEVELOPERS - MALAYSIA
The BCI Asia Top 10 Awards provides an overview of the regional building and construction industry by recognizing the top architectural firms and developers that had the greatest impact on the built environment in Southeast Asia.
KSL Holdings Bhd
Address : Wisma KSL, 148, Batu 1 1/2, Jalan Buloh Kasap, 85000 Segamat, Johore 85000
Website : http://ksl.my/
Projects Image:
Recent Projects :
1) BINTANG-BINTANG DEVELOPMENT:HOUSE IN LABIS(LOT794)
2) TAMAN MAKMUR 2:TERRACE HOUSE
3) TAMAN MENGKIBOLHASE 2 (PARCEL B)
4) D'INSPIRE RESIDENCE@ NUSA BESTARI
http://www.bcitop10.com/index.cfm/top-10-developers/2014/malaysia/?countryid=4&year=2014
B)戰勝2014投資篇‧投資攻略
2014-01-02 16:53
不管從哪個角度來看,2014年,都極有可能是自2008年次貸風暴以來,全球經濟首次能擺脫寬鬆貨幣政策杖助,開始嘗試獨立穩站雙腳的一年。
然而,貨幣政策逐漸轉緊,卻也同時點燃全球資金流憂慮,市場擔心國際游資未來大幅撤離東南亞市場,或導致資產價格嚴重回調,尤其是股市,於是在經濟明顯起色之際,許多人依然對“投資”保持疑惑,不曉得要如何下手,方能戰勝百物漲價壓力,在2014年逆境求勝。
配合新的一年,《星洲財經》將帶各位穿梭馬股,蒐集2014年大趨勢下的潛在受惠股,建立一個潛能滿溢的投資組合,力求戰勝通膨!戰勝2014年!!
產業、金融、零售、種植、建築、油氣、科技……那麼多領域,那麼多不同股項,投資者究竟要如何選擇,才能“坐和望贏”呢?
其實若全球經濟確實好轉,所有領域都可望從中受惠,惟若將“精益求精”視作投資價值觀時,就絕不能馬馬虎虎,聽人說甚麼好就跟買甚麼,而是須仔細從眾多好股中,再精心挑選出“好股中的好股”,才有可能掌握領先其他投資者的華麗回酬。
畢竟,好股是好,可其當前股價和估值卻未必提供很好的回酬機會;現有股價和估值誘人,業務和盈利展望卻未必是這麼回事;業務和盈利展望都好,股價卻又可能因流通量問題而“百年不動”;而那些流通量異常活躍的,卻大多是欠缺業務和基本面的炒作股。
所謂便宜沒好貨,好貨不便宜就是這麼回事。
然而,這不意味所有股項均是“有一好沒兩好”,因許多時候,股價表現的關鍵因素,並不是由股票本身,而是由市場投資情緒決定,這種訂價行為常會導致一些股 價因市場情緒欠佳,而長期無法反映股票內在價值,最後淪落成懷才不遇的“遺珠股”,為那些努力鑽研、且眼明手快的投資者提供豐富回酬機會。
經濟和市場條件不斷變化,將導致每個領域輪流經歷“消沉不振”與“十面風光”這樣兩極的時期,這是一種恆久不變的股市規律,投資者要能提早察覺那些即將由壞轉好的領域,並找出當中潛力股,就可望成為趨勢贏家,不必再眼睜睜羨慕那些意氣風發的股神或股鬼了。
順利實業
靜待伯樂的地產良駒
作為活躍於柔佛各地、包括二三線地區的產業股,順利實業(KSL,5038,主板產業組)不僅在產業發展多有建樹,還涉足酒店、購物商場等資產投資業務,加上近年財務條件迅速升級,是隻具備龐大隱藏價值、深被低估的股項。
該股目前以2013年約4倍本益比交易,遠低同儕的7至9倍,而旗下擁有大批在2002至2007年期間購置的廉價地皮,自柔佛地價近年暴漲中深深受惠,現有每股3令吉34仙資產值並無法反映實際價值。
以每年5%地價漲幅價保守估計,順利實業每股重估淨資產值至少達5令吉以上,且該公司截至今年首9個月已取得淨利1億8千萬令吉,或每股盈利47.34仙,大幅超越市場全年1億5千600萬至1億7千600萬淨利預期,回酬風險比非常誘人。
http://biz.sinchew.com.my/node/87975
C)《福布斯亚洲》10亿美元200强 14马企入榜产业股领跑
财经新闻 财经 2014-07-25 12:03
(吉隆坡24日讯)福布斯亚洲(Forbes Asia)今日公布2014年“营业额10亿美元以下200强企业”(Best Under A Billion),大马企业共有14家上榜,其中三成五来自产业领域,更有半数是上市不超过3年的新股。
福布斯亚洲在亚洲1万7000家公司,依据过去12个月和3年的销售、盈利增长和回酬率,遴选出200家年营收约500万至10亿美元(1584万至32亿令吉)、有净利,且有上市的企业。
恒大置地蝉联
去年大马有12家企业入榜,今年数量增多两家,而槟城产业发展商恒大置地(TAMBUN,5191,主板产业股)也再度蝉联,稳坐榜中。
产业不愧是我国热门领域之一,除了恒大置地,还有另4家发展商挤入榜中,为产业界争光。
这包括顺利实业(KSL,5038,主板产业股)、置地通用(L&G,3174,主板产业股)、金群利集团(MATRIX,5236,主板产业股)和建乐(SNTORIA,5213,主板产业股)。
7新秀脱颖而出
有趣的是,本年度榜中不乏“后浪新秀”,有7家是在2011年或之后才上市,表现相当不俗,金群利集团和Tune保险(TUNEINS,5230,主板金融股),更是去年才投入马股怀抱。
而已有78年历史的“老牌”乔治肯特(GKENT,3204,主板贸服股),也获福布斯亚洲特别点名,主要生产水表和不锈有色金属闸门,产品范围几乎覆盖全马。
在14家上榜企业中,达洋企业(DAYANG,5141,主板贸服股)规模最大,市值高达14亿6400万美元(46亿3650万令吉),也是我国唯一入榜的油气公司。
当中,在上财年录得最高净利的是时光网络(TIMECOM,5031,主板基建股),净赚2亿400万美元(6亿4607万令吉),市值8亿2800万美元(26亿2228万令吉),为第二高。
http://www.nanyang.com/node/637534?tid=462
分享网友benjamin之文章--
KSL is expected to make RECORD profit in 2Q14 due to the completion of Phase 1 (GDV RM 386mn) at Canary Garden, Klang in June this year. Phase 2 of the RM 5 billion project is in progress, which includes commercial properties. Also, several projects in Iskandar region are in-progress, such as D'Inspire Residence (http://ksl.my/dinspire/progress.php ), and township development at Nusa Bestari, Nusajaya ( http://www.ksl.my/bestariheights/site/master.php) and Kempas Indah ( http://www.ksl.my/kempasindah/site/psp.php).
New developments expected to kick off in 2H2014 include D'secret garden ( http://ksl.my/dsecretgarden/) KSL Residences@Daya (http://www.kslresidences.com/images-gallery-ksl-residences/ )and 18 Madge(GDV RM 200mn) near KLCC ( http://18madge.com/). KSL also build affordable houses at smaller towns of Muar, Kluang, Segamat and Labis.
With second quarter EPS expected at a record high of 19.6sen (+15% y-o-y), first half 2014 EPS comes to 35sen. Annualised EPS is 70sen. At current price of 2.44, KSL is selling at a very low PE of 3.5x. Ascribing a PE ratio of 7-8 times for midcap property player, the fair value of KSL is RM 4.90 to RM 5.60. Given that it is selling at >50% discount, KSL is a no brainer investment for Graham or Buffett-like investors.
http://klse.i3investor.com/blogs/benjamin
赞赞 · ·

2014年4月17日星期四

KSL

趨勢之星                          星洲日报 3/1/14
10
大蓄勢待發明星股
明星股8:順利實業
靜待伯樂的地產良駒
作為活躍於柔佛各地、包括二三線地區的產業股,順利實業(KSL,5038,主板產業組)不僅在產業發展多有建樹,還涉足酒店、購物商場等資產投資業務,加上近年財務條件迅速升級,是隻具備龐大隱藏價值、深被低估的股項。
該股目前以2013年約4倍本益比交易,遠低同儕的7至9倍,而旗下擁有大批在2002至2007年期間購置的廉價地皮,自柔佛地價近年暴漲中深深受惠,現有每股3令吉34仙資產值並無法反映實際價值。
以每年5%地價漲幅價保守估計,順利實業每股重估淨資產值至少達5令吉以上,且該公司截至今年首9個月已取得淨利1億8千萬令吉,或每股盈利47.34仙,大幅超越市場全年1億5千600萬至1億7千600萬淨利預期,回酬風險比非常誘人。

2014年3月12日星期三

KSL

产(7):顺利实业【KSL】,顺利爆发?


2010年,顺利实业集团写下光辉灿烂的一页。
取得1亿6430万令吉的税前净利,破过去的记录。


2011年年初,股价完全把这亮丽的业绩反映出来。


看回上面第三涨图,会发现一个奇妙的地方。

税前净利1亿6430万令吉,然而营业额才1亿7790万令吉。

找回年报,发现主要是因为当年有一笔投资产业公允价值调整的收益,总共是8225万令吉。

这占了税前净利的50%。

这也解释了为什么股价在2011年年初爆炸式喷出之后,就长期一蹶不振。


2012年,顺利实业集团的营业额和税前净利再次突破2010年创下的记录。

因此股价于年初开始,可以说从谷底再度来到2010年的前期高点附近盘旋。

一朝被蛇咬,十年怕井绳。

没有做深入研究的投资者对于2011年年初,股价爆炸式喷出后就每况愈下还心有余悸。


损益表上,同样的出现了其他收益,共1102万令吉。

不过,这回只占税前净利的6%而已。


从备注6看到,2012年顺利实业集团的其他收益已经没有投资产业公允价值调整这个项目的收益了。

因此,可以得到一个结论,那就是2012年的业绩,是真金白银打拼出来的成效。

2012年的每股净利是33.08仙。


2013年第一季度,同样的只以真金白银打造的业绩。

每股净利是12.39仙。

倘若2013年的其他三个季度,也能维持这样的表现,那么全年每股净利将有可能是49.56【12.39 * 4】。

当前每股净值是2.99令吉。

目前的股价是2.15令吉。

股价对账面价值为0.7倍。

说起来,算是低估了,巴菲特和林区蛮喜欢投资这样的公司。

一切看似美好,按常理,股价起飞是时间上的问题了。

不过,建议先看看这两篇文章,以便对它有多一点的了解。

顺利实业集团【KSL】:有福会同享吗?

朝圣基金局玩转 ~ 顺利实业集团【KSL】

投资风险:

1。2013年年头,市场曾经传出顺利实业可能成为私有化目标,而献购价可能介于1.85至1.95令吉。
2。基于大事扩展,是一家没有什么现金的公司,过去2年,也没有派息。
3。顺利实业有一个爱趁高价抛售股票的股东,即:朝圣基金局【已经抛售到低于5%了,因此目前在马交易所,不会看到有关其抛售的发布了】。

产业贷款年限最长35年 国行3招抑制家债


4。关于那个投资产业公允价值调整【Fair value adjustments of investment properties】,不要以为它没有出现了,就是好事。

它有时候还会以负数出现,也就是经过评估够,其价值已经下降了,那么下降的幅度是需要认列到损益表去的。

到时候,它影响的就是直接把每股净利拉低。

5。国行3招抑制家债
为了抑制不断攀升的家庭债务,大马国家银行昨天【2013年7月5日】祭出三大连环招:

●产业贷款摊还期最长35年
●信贷融资摊还年限少过10年
●禁提供“预先核准”信贷产品
这些措施,对产业公司的影响有多深远,有待留意。

以下是摘自南洋商报“股海宝藏”的文章。

股海宝藏:顺利实业估值落后同业
投资观点 2013-07-01 14:55

产 业股在全国大选之后经历一些调整,根据联昌证券报告,产业领域近期因国家银行或废除“发展商承担利息计划”(Developers’ Interest Bearing Scheme,DIBS)的市场传言而面对压力。市场盛传国行会与产业发展商会面,商讨抑制产业市场的投机活动,料国行将向发展商承担利息计划下手。

此外,美联储主席伯南克表明,会收紧购买债券的行动,这使到资金流出亚洲地区,包括马来西亚。

不过,联昌证券认为,产业销量放缓只是暂时性的,长期而言,产业交易将保持稳健,因为我国住宅领域基本因素稳健。

在依斯干达发展区相关的股项当中,顺利实业(KSL,5038,主板产业股)被视为是同侪中本益比最低者。

一般而言,投资者喜爱有参与依斯干达发展区的股项,因为在大选后,依斯干达发展区拥有更清晰的展望。

在全国大选之后,依斯干达发展区主题继续成为投资者目的焦点,因为它获得轻快铁、高速铁路以及新加坡新山轻快铁计划的推动。

此外,很多大型的外国公司也开始进驻依斯干达发展区,这包括CapitaLand、Ascendas Land以及Country Garden。

此外,新加坡采取打房措施,例如提高印花税、低借贷率等,已使一些新加坡潜在买家,转到依斯干达发展区投资。

此外,Iskandar Waterfront控股以及Medini Iskandar Malaysia据悉将会上市,再加上这里的土地买卖非常活络,使实际净资产价值获得上修。尽管产业股处于上涨趋势,但是顺利实业的股价表现还是落后同行。

一月初,市场传言顺利实业将会被私有化后,它的股价由12月12日的1.43令吉,上涨至1月中的1.75令吉。

市场有这样的传言,主要是因为其大股东丘氏家族持有53%的股权,而且实际净资产价值被低估、本益比低廉、地库位于柔佛和巴生谷,这些因素将让市场继续垂青顺利实业。

截至2013年3月31日止,顺利实业在依斯干达发展区拥有2100英亩地库。

这些地库位于新山、峇株巴辖、居銮、昔加末、丰盛港、巴生和吉隆坡的策略地点。

这些地库已经获得批准可以进行发展,料可保持顺利实业中期和长期盈利。

另外,该公司正准备在巴生落实的发展计划,将拥有相等于25亿令吉的发展总值。这地点位于巴生路和万津路旁,到巴生市区只须15分钟,这项混合发展计划料将提升集团未来的盈利。

目前发展项目

1.顺利花园(TAMAN NUSA BESTARI):在新山西北部,与第二大道有很好的连接。227英亩土地总发展价值10亿。

2.顺福花园(TAMAN BESTARI INDAH):在新山东北部,靠近乌鲁地南区。700英亩土地总发展价值21亿。

3.金葩顺利花园(TAMAN KEMPAS INDAH):在新山北部,靠近南北大道和Kempas Toll入口处。237英亩土地总发展价值10亿。

4.KSL综合城(KSL CITY):在新山市区。是南马区最大型的购物中心。离新山的关卡约5分钟车程,非常靠近新加坡。该酒店和住宅已经在2012年年尾竣工;

5.巴生金葩顺利花园(TAMAN KEMPAS INDAH):首个巴生谷综合房地产发展计划。靠近武吉丁宜永旺和武吉拉惹佳世客购物中心。

465英亩土地总发展价值25亿,耗时10年。

2013财年首季核心净利创记录。根据丰隆投银,顺利实业的营业额和税前盈利皆按年增长80%,主要是更高的认购率和旗舰计划,即新山KSL综合城计划进账的激励。

此外,KSL综合城的酒店开始营业也贡献盈利。

保留资金购地

顺利实业2013财年首季的赚幅,已经超越2012财年所取得38.2%,达到48.5%。根据过去记录,顺利实业取得介于45%至50%的强劲赚幅。

顺利实业税后盈利按季增20%,管理层将之归功于新山混合发展计划陆续贡献及KSL综合城酒店开始营业带来贡献。

顺利实业管理层继续采取谨慎的派息措施,相信他们是为了保留资金,充作这些用途,即(1)巴生的发展计划,因为这旗舰计划需要20亿令吉的营运资金,(2)潜在的地库收购行动,目前财务非常稳固,只有约0.16倍负债比,如果负债比增加至0.5倍,将有4亿令吉购地。


免责声明

本文分析仅供参考,并非推荐购买或脱售。

投资前请咨询专业金融师。

慧眼 电邮:shares888@yahoo.com 


产(4):顺利实业集团【KSL】:有福会同享吗?

顺利实业集团【KSL,5038,主板产业股】:

业务:
产业发展 ~ 77.6%
产业投资 ~ 22%
经营停车场 ~ 0.4%
管理层主要为家族企业。

据知其家族是在Segamat起家,在当地拥有高知名度。
不过由于没有时常在报纸上曝光,所以多数人都不知其管理层是谁。


管理层主要列下:
邱华成 (57岁) – 执行主席 (主要在南马的业务)

邱清海 (61岁) – 董事经理 (最主要的管理大脑,策划公司的未来发展方向)

邱天赐 (55岁) – 执行董事 (主要在公关和策略计划,也主要负责在巴生谷的业务)

Lee Chye Tee (49岁) – 执行董事 (主要在财务和金融事务)

郑冰清(44岁) - 独立非执行董事

顺利实业集团拥有超过20年的良好记录,其产业发展部门已成为增长最快速的产业发展商,尤其是在柔佛州发展时髦和价格大众化的住宅及商业产业。

顺利实业集团的前景向好,其中的催化剂包括在柔佛州拥有超过2000英亩及巴生465英亩的土地。

在柔佛州的土地,遍布在新山、巴株把辖、居銮、昔加末、麻坡和丰盛港等策略地点。
根据2011年的年报,顺利实业集团手上有六项工程。
1. 顺利花园2【TAMAN NUSA BESTARI 2】:在新山 西北部,与第二大道有很好的连接。227英亩土地总发展价值10亿,目前已开发了65%;
2. 顺福花园【TAMAN BESTARI INDAH】: - 在新山东北部,靠近ULU TIRAM区。700英亩土地总发展价值21亿,目前已开发了34%;
3. 金葩顺利花园【TAMAN KEMPAS INDAH】:在新山北部,靠近南北大道和Kempas Toll入口处。237英亩土地总发展价值10亿,目前已开发了24%;
4. 【KSL CITY】:在新山市区。是南马区最大型的购物中心。离新山的关卡约5分钟车程,非常靠近新加坡。该酒店和住宅已经在2012年年尾竣工;
5.【MAHARANI RIVIERA 】:在麻坡,靠近麻坡桥。188英亩土地总发展价值8亿,目前已开发了10%。
6. 巴生顺福花园【BANDAR BESTARI】:首个巴生谷综合房地产发展计划。靠近AEON Bukit Tinggi和Bukit Raja Jusco购物中心。465英亩土地总发展价值25亿,耗时10年。
在依斯干达区占据超过1500英亩地库的顺利实业集团将会是柔佛州南部的房地产热潮的受益者。
其在依斯干达区的地库,排名第四。

公司10年没有重估其物业资产,市场分析员看好顺利花园2、金葩顺利花园的升值潜力,主要是位于策略性的地点,靠近第二通道。
顺利花园2的账面价值5千8百万令吉或每平方尺约12令吉,而金葩顺利花园的市值则是7千4百万令吉或每平方尺18令吉。
顺利实业集团目前最大的股东是邱氏家族,占51%的股权,第二大股东为朝圣基金局,截至2013年5月28日的发布拥有6.41%股权【朝圣基金局最近频密进行买股股票,举动怪异】。


分析员指出有3大因素,让顺利实业具私有化潜能。

价值被低估

第一,顺利实业被低估。
该公司股价从去年3月至4月,在1.40至1.50令吉之间游走,这比重估凈资產(RNAV)和本益比严重低出60%和近5倍。
截至2013年3月31日,顺利实业集团的资产净值【net asset value (NAV)】为11亿5千5百44万3千令吉,每股大概2.99令吉。


第二,很多发展商在依斯干达【Iskandar】建立地库,无论是通过直接收购或是私有化方式。这包括土著富豪丹斯里赛莫达,他在去年私有化联马置地【UMLAND】和贸易风机构【TWSCORP,4804,主板贸服股】,这两家集团都在柔佛持有很多地库。

在这股趋势下,顺利实业的大股东--邱氏兄弟会私有化公司是很合理的,因为该公司目前持有两项值钱的產业投资资產,就是KSL城市广场和KSL度假村。

KSL商场、KSL渡假村、士姑来顺和花园巨人霸级市场及麻坡巨人霸级市场,保守估计会带来最少6千万的年租金。料未来会提供更多贡献,因为零售和酒店目前仍在初期营运。

同时,位于巴生佔地450英亩的Bandar Bestari Klang市镇发展计划的產业销售,將確保为该公司在未来8至10年带来稳定收入。


第三,若真的进行私有化活动,邱氏家族將需要拿出2亿5000至3亿令吉资金。由于他们拥有资產在手,所以这笔资金的数目对该家族而言不是太大的问题。

根据以往的收购或私有化献议来看,阳光【SUNRISE】获得的献购价比重估凈资產低出27%、联马置地和贸易风机构则折价54%和44%。
同时,目前预计KSL度假村拥有1亿令吉的净盈余,因为该项產业在2012年中完工后,就不曾重估价值,而分析员也没有將该价值纳入他们之前的重估凈资產预测。
然而,关于这项传闻,执行主席邱华成已经否认了。
截至2013年3月31日,顺利实业集团握有现金和约当现金共3千8百16万3千令吉,然而借贷却高至2亿2千3百31万令吉。
有鉴于此,顺利实业集团是有可能将之注入为产业信托公司,并在马交易所上市,以便能够换取现金,供未来发展之用。
技术面:
日线图显示出来的是,卖压重重。
股价经常开高走低,有点虎头蛇尾。
看回发布,会发现朝圣基金局在这段时间,一直在市场抛售股票,至到最近的一个发布,才发现它们开始有购回股票。
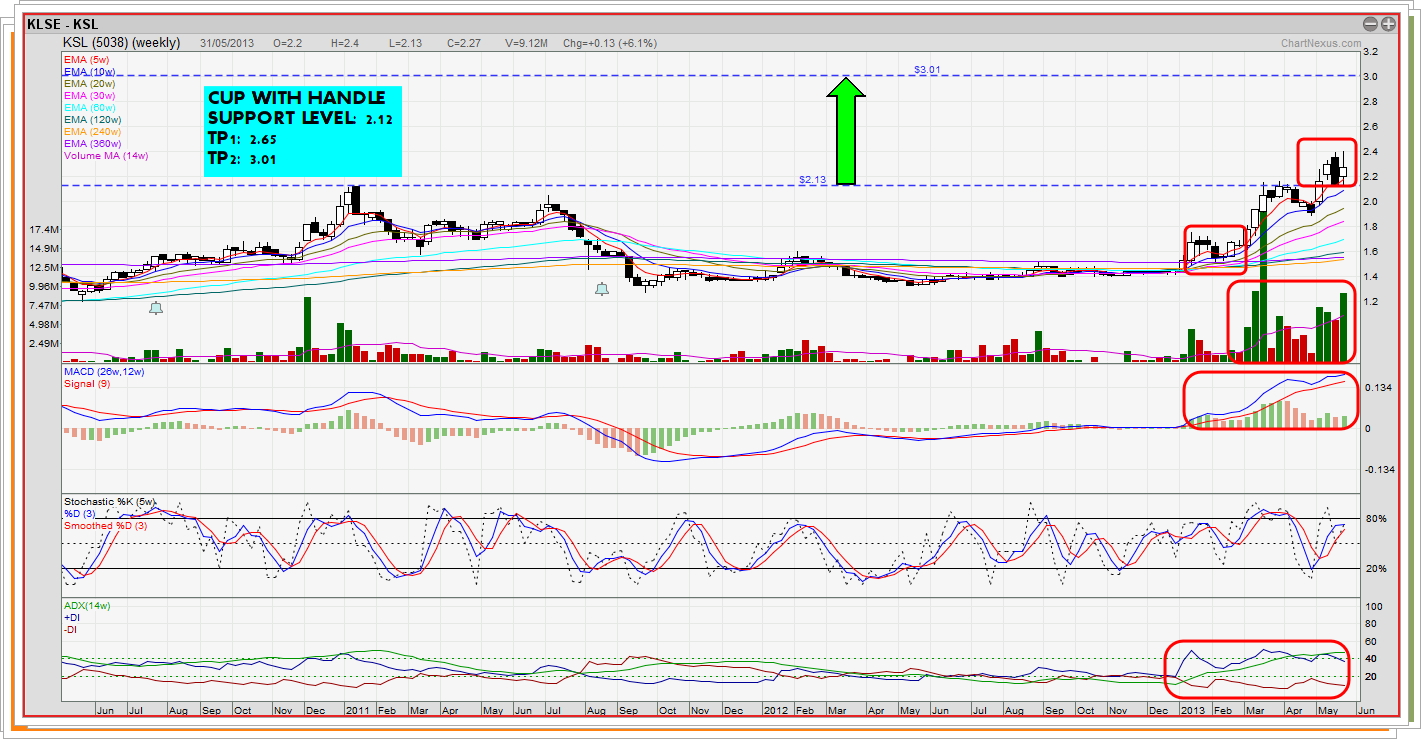
周线图技术面上,股价突破1年5个月前的高点,并且连续三周企稳在RM 2.12这个水平上。

根据拉昔胡申研究,其公允价值是RM 2.65。

丰隆投资银行也将目标价从RM 1.54上修至RM 2.73。

而艾芬投行则维持其买入建议,并将目标价从RM 2.61上调至RM 3.05。
当然,目标价看爽就好了。
最终股价是否能够继续攀高,还是回归其基本面的变化和所面对的风险。
倘若丘氏家族真的私有化,并以联马置地和贸易风机构的价格计算,而献购价相信將介于1.85至1.90令吉之间,那么所有在这个阶段买入的投资者们都会欲哭无泪。
到时又来一宗有难同当,有福不同享的冤案?

希望是我想太多。

产业发展系列: