JAKS未来业绩是否开始增长
JAKS基本介绍
JAKS主要从事供水和基础设施建设项目,制造,供应和贸易软钢管,钢管等钢铁相关产品。从那时起,集团近年来扩大了建筑业务,包括物业建设。 凭借在建筑业务方面所积累的经验及技巧,集团已进入混合住宅及商业发展项目的物业发展,即位于Ara Damansara的策略性地段项目及Petaling Jaya的第13段。
在国际领域,集团正在多元化发展电力和其他大型基建项目。 在海外投资的策略是提供保障,防止周期性的本地商业活动,特别是在制造和建筑活动的任何不利影响。
最新公布第二季度业绩

图(1)

图(2)
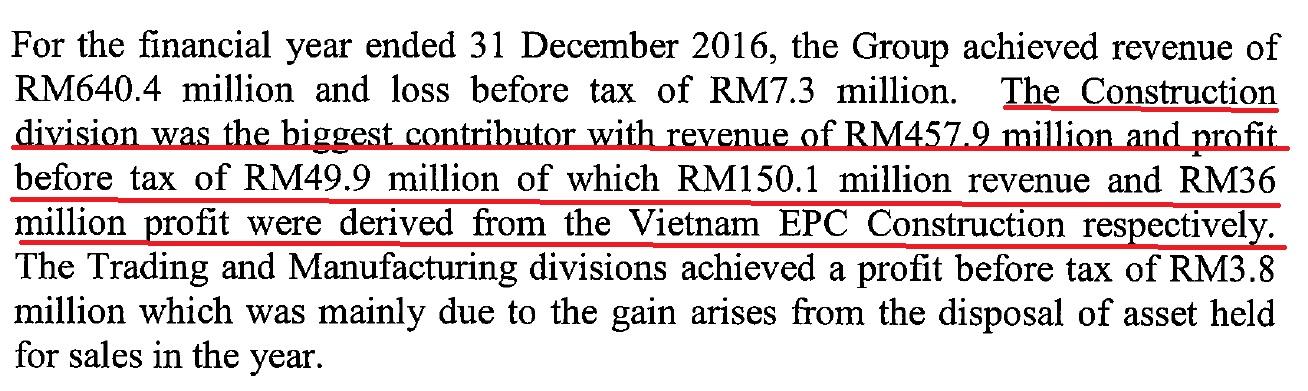
从第二季对业绩,笔者观察到Jaks的越南EPC合约开始带来贡献【图(2)】。另外,也受Evolve Concept Mall(ECM)带来的亏损【图(1)】。整天来说,受越南EPC合约及其他收入推动,第二季净利按年增至980万令吉,而去年同期为330万令吉。
从报章里提到管理层指出,目前越南EPC合约已在建设码头及员工宿舍等基础设施阶段,打桩工程料即将开始。为了强化财务状况,公司计划一年内脱售雪州阿拉白沙罗(Ara Damansara)的Evolve Concept商场。该商场目前80%的店面租户,已承诺于年杪开业。“Evolve Concept商场位于新建的阿拉白沙罗轻快铁站旁边,相信该轻快铁站投入运作后,将有利该商场的表现。”根据捷硕资源的最新财报,Evolve Concept商场的合理价值为3.9亿令吉,净出租面积达46万平方尺。
根据AFFIN HWANG CAPITAL资料提及2016年第三季完成的工厂设计细节将成为该公司主要催化因素,料为第四季开始大部份基建工程铺路。考量ECM营运亏损高于预期,该行下调捷硕2016财政年每股盈利预测34%,另外,因管理层放眼于今年杪脱售ECM,该行维持2017至2018财政年每股盈利预测、“买进”评级及1令吉60仙目标价不变。
越南EPC基本资料
2015年7月6日在Bursa宣布,JAKS与中国电力工程顾问集团(CPECC)签署合作协议,以Joint Venture的方式,联发发展总值18.7亿美元(约78亿5千万令吉)的2座产能各600兆瓦的发电 面积达146公顷,已提供充足的资金,确保建筑工程能够按时完成,该工程预定在2020年完成。
在燃煤发电厂竣工后,公司将获得长达25年的特许经营权,并在这段期间取得经常收入。可取得12%的内部回酬,估计这座厂房在逾8年后,就可望达到收支平衡。根据早前资料,该厂房每年可带来超过1.5亿美元(约5.99亿令吉)的收入。


图(3)
【图(3)】显示JAKS旗下子公司JPH和CPECC持有JHDP跟50%股权。另外,CPECC也持有186.85 million 可赎回优先股(Redeemable Cumulative Preference Share)。如果全部转换将持有70%股权,而JPH将只有30%。JPH仍有一个option可以购买CPECC的RCPS,比例将可达到40%。
由于资料未提及任何JAKS从越南工程能赚取多少百分比的盈利,笔者只能根据AFFIN HWANG CAPITAL研究报告,将取得总值4.55亿美元(约19亿令吉)的EPCC工程合约。
对JAKS的质疑
JAKS的专业领域在水务业务,突然进军电力业务视乎不够专业。根据笔者上网找寻的资料,管理层之前在越南考察为了开阔水务业务,考察完后却发现越南缺电问题,而有幸获得煤炭发电厂合约。虽然JAKS不是这方面领域的行家,但联营伙伴中国电力工程顾问集团(CPECC)是这方面的行家。
笔者找到中国伙伴的相关资料 - http://www.ceec.net.cn/col/col10986/index.html
中国能建是中国乃至全球最大的电力行业全面解决方案提供商之一,是中国电力工程建设行业的领导者。
越南缺电调查
笔者根据2015/12/22一份报道里提及缺电成越南投资障碍,电源管理业者大有可为
越南有9,000万人口,全国平均年龄仅28余岁,35岁以下占总人口比例高达60%,拥有年轻又充沛的劳力。自1986年开始施行革新开放(Doi Moi)后,越南经济体制开始与国际接轨,尤其看到大陆改革开放的成果后,越南政府也希望从中央计画经济体制逐渐过渡至市场导向的经济体制,对吸引外资有很大的帮助。
目前南韩厂商对越南的投资最积极,如乐金电子(LG Electronics)、三星电子(Samsung Electronics)的手机事业部。三星电子甚至宣示要投入20亿美元,推动越南成为全球智慧型手机生产大国。
越南有9,000万人口,全国平均年龄仅28余岁,35岁以下占总人口比例高达60%,拥有年轻又充沛的劳力。自1986年开始施行革新开放(Doi Moi)后,越南经济体制开始与国际接轨,尤其看到大陆改革开放的成果后,越南政府也希望从中央计画经济体制逐渐过渡至市场导向的经济体制,对吸引外资有很大的帮助。
目前南韩厂商对越南的投资最积极,如乐金电子(LG Electronics)、三星电子(Samsung Electronics)的手机事业部。三星电子甚至宣示要投入20亿美元,推动越南成为全球智慧型手机生产大国。

目前越南智慧型手机产量正紧追排名全球第一的大陆之后。三星表示,除了要在越南生产Galaxy智慧型手机外,将来还将生产平板电脑、HDI、电信设备及其他电子产品。
越南有充沛的劳力,电力却相当匮乏、永远不够用,成为厂商赴越南投资最大的障碍。目前越南政府除考虑2017年投资110亿美元建核电厂外,也欢迎外资前往越南投资电厂。也由于缺电严重,开源方面目前越南每年均须从大陆、柬埔寨、寮国进口电力;节流方面则靠政府奖励节能科技的家电产品,这对有节能马达、电源控制晶片技术、LED照明、太阳能相关产品是绝佳的投资机会。
越南有充沛的劳力,电力却相当匮乏、永远不够用,成为厂商赴越南投资最大的障碍。目前越南政府除考虑2017年投资110亿美元建核电厂外,也欢迎外资前往越南投资电厂。也由于缺电严重,开源方面目前越南每年均须从大陆、柬埔寨、寮国进口电力;节流方面则靠政府奖励节能科技的家电产品,这对有节能马达、电源控制晶片技术、LED照明、太阳能相关产品是绝佳的投资机会。
以上报道已经显示越南缺电的严重性,对JAKS来说是一件好事。在燃煤发电厂竣工后,公司将获得长达25年的特许经营权,并在这段期间取得经常收入。
JAKS手上工程

笔者整理出在Bursa宣布的工程,由于有些工程没有公布出来。笔者只能根据星洲网在2016.06.29报道,目前该公司未完成建筑订单大约是8亿令吉左右,足够忙碌2至3年。另外在4.8.16之后,子公司JAKS私人有限公司,获得总值5亿850万令吉的吉隆坡新街场至淡江高架高速公路(Sungai Besi-Ulu Kelang Elevated Expressway,简称SUKE)高速大道合约。
订单8亿令吉 + 5亿850万令吉 + 越南工程预计取得总值4.55亿美元(约19亿令吉)= 共持有大约32亿850万令吉
假设
1) 8亿订单,可忙碌2至3,笔者以3年为准,8亿令吉/3年 = 2.66亿
2) 越南工程4.55亿美元,由于有汇率波动,笔者以RM4计算约18亿令吉工程需4年完工,18亿/4 = 4.5亿
3)5亿850万令吉,以30个月完工,预计12月31号2016开始做出贡献,以下是带入账的月份。
Year
|
Months
|
Total Revenue
| |
2016
|
Sept
|
1
|
RM 16,950,000
|
2016
|
Oct - Dec
|
3
|
RM 50,850,000
|
2017
|
Jan - Dec
|
12
|
RM 203,400,000
|
2018
|
Jan - Dec
|
12
|
RM 203,400,000
|
2019
|
Jan - Feb
|
2
|
RM 33,900,000
|
以下笔者粗略计算2017年和2018年Revenue
由于工程的进度有可能被拖延,越南工程和5亿850万令吉的吉隆坡新街场至淡江高架高速公路,可能在2017年才开始做出贡献,
Revenue
| ||
2017
|
2018
| |
1
|
RM 266,000,000
|
RM 266,000,000
|
2
|
RM 450,000,000
|
RM 450,000,000
|
3
|
RM 203,400,000
|
RM 203,400,000
|
Total
|
RM 919,400,000
|
RM 919,400,000
|
根据2015年年报显示Revenue只有RM461,178,578,2017年Revenue几乎增长99%。
额外资料
笔者也在Bursa发现Ang Lam Poah在2016年6月1号一直购买到10月5号公司的股票,从原本持有7.5%股权增持到8.41%,收票成本区在RM 0.858到RM1,足足累计4个月的票。Ang Lam Poah担任JAKS公司的董事总经理和集团首席执行官,以董事角度去观察,相信RM 0.858到RM1是董事认为股价被低估的合理范围。

笔者给予大胆的假设,根据2015年EPS是9.46,而2017年Revenue可上涨99%,所以EPS也将是18.82(9.46x199%)。基于某投行估算2017 EPS是 15.7 ,以PE = 10计算, 将得到RM 1.57。
由于笔者只是以个人的方式计算,共参考之用,并无买卖建议。
另外,笔者也提供AFFIN HWANG CAPITAL Research report连接,比较专业的计算供给读者参考只用。
AFFIN HWANG CAPITAL Research report (22/8/2016)
AFFIN HWANG CAPITAL Research report (30/5/2016)
总结
- 为了强化财务状况,公司计划一年内脱售雪州阿拉白沙罗(Ara Damansara)的Evolve Concept商场。
- 越南工程随时带来贡献。
- 董事收票成本区在RM 0.858到RM1。
- AFFIN HWANG CAPITAL给予目标 RM1.60
- 公司持有一块15英亩,在梳邦再也(Subang Jaya),发展总值20亿令吉的综合发展项目,如果房地产领域转好,公司才可能推出产业项目。