显示标签为“aax”的博文。显示所有博文

2016年11月18日星期五

【AAX】對最近暴跌和下星期16Q3業績的一些淺見


原本打算学做视频分享的,
结果跟了我多年的旧电脑太慢,
再加上拖延症晚期病情日渐严重,
所以最后还是放弃了.
等换了新电脑再试试看直播或者视频制作吧,
毕竟觉得用说话能更清楚表达我想说的...

基于很多FB Page的股友们对于AAX的业绩很是关心, 也收到了很多PM, 在这里对于大家的耐心表示感激(不过对于一个拖延症晚期患者真的不要过度期待会按时Update Post)

以上是我按最新Operating Statistic做出的一些预测, 仅供参考, 也欢迎大家提供意见与交流.


  • Net Operating Profit Estimate 81m
  • Profit After Tax 46m
  • EPS 1.1


对于AAX的业绩估算这里分享一下, 有兴趣的朋友以后可以自己尝试估算, 就不用等我了.
-估计的重点有三个, 1.载客量, 2. 平均票价, 3. Exchange Gain/Loss
-其中, AAX的Exchange Loss相对好估计, 按照以往的估算, 基本上都和实际汇损±15%左右, 可以参照下表.


  • Total Borrowing x Exchange Diff with Lass Qtr基本上都和实际汇损吻合, 我用的是BANK NEGARA的Middle Rate(http://www.bnm.gov.my/index.php?ch=statistic&pg=stats_exchangerates)
  • 载客量等到Operating Stat 出炉, 100%准确
  • Avg Fare 品均票价就有很多估算成分, 基本上我考量的有以下几点:
    • 上季度Presentation的Forward Booking概况(参考下图), 由于机票是买的越晚就越贵, 所以一般上会以Forward Booking为基础来向上调整
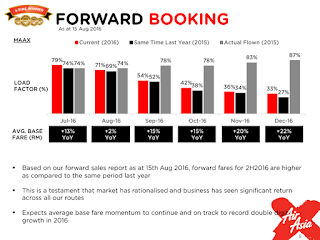
    • 向上调整的幅度我是根据ASK&RPK, 还有AVG Stage Length的增长幅度和Load Factor来做出粗略的预估, 
    • AVG stage length 增加代表品均飞的距离和地点更远, 一般上代表着Avg Fare会提高, 
    • Load Factor一般上增加, 也代表着Avg Fare会增加
    • 以上Avg估算是以正常竞争环境下为前提,
    • 虽然以上都是利好, 不过由于考虑到刺激度MAS和Malindo Promotion的力度似乎有加强的情况, 加上增加大量新航线的初始Promotion Period, 以上估算是以15Q3的票价 +20%来做粗略估算.
  • Expenses 方面, 为了保守起见, 我在Staff Cost, User Charges 对比上季度估计提高20%
  • 根据ASK的对比上季度的增长推算出Barrel of Fuel, 然后 x品均油价(已100 % hedge 56)xExchange Rate = Aircraft Fuel Expenses
  • 由于Total Fleet没有大变化, 所以估计Depreciation和maintainance方面只是因为Exchange Rate少许增加.

以上基本是我做业绩估算的依据了, 希望对大家有帮助.


后话:

对于AAX这季度个人感觉还算不错, RPK和passenger 的大幅增长是我预料之外的, 
虽然,基于前几次对比实际业绩, Avg 都被我低估, 不过我觉得估算还是保守一点来的好.
个人觉得, 实际业绩比我估算稍微好一点点的可能性还是蛮大的.
AAX对美金汇率的影响已经在上几个季度大幅度降低Borrowing之后,
变得不再那么明显. 
不过USD Exchange Rate对AAX始终是负面影响, 现在这个形式充满不确定性, 大家买卖方面稍微谨慎点, 方为上策.


希望以上的一些想法和数据对大家有用.

至于AA的估算嘛, 这两天我尽量吧, 不过也不能保证, 毕竟我是一个病入膏肓的拖延症患者, 哈哈!


卍 個人分析記錄 買賣盈虧自負 分析若有錯誤 勞煩提點指出
股海無涯 Blog: http://e-thg.blogspot.com/

2016年6月1日星期三

AirAsia X confident of getting into the black this year


Author: Tan KW   |   Publish date: Wed, 1 Jun 2016, 03:33 PM 

SEPANG: AirAsia X Bhd (AAX) is confident that the long haul low-cost airline will be profitable this year, following stellar financial performances in 4Q2015 and 1Q2016.
 
AirAsia X Group CEO Datuk Kamarudin Meranum said that the airline enjoyed a welcome change in 4Q2015 with operating profits that extended to the first quarter of this year.
 
He said the only hurdle to being in the black this year comes from the second quarter which is traditionally a challenging quarter for airlines.
 
"Normally, the second quarter is the most challenging and is not as good as the first quarter, but we are positive, and we believe we should be in the black (this year)," Kamarudin said.
 
He added that 3Q and 4Q usually prove to be the buffer quarters, and that the company is able to "make the budget" so far.
 
He was speaking to the media after the company's AGM here today.
 
Kamarudin said that the main challenge for the airline this year comes mainly from fuel costs and currency fluctuation, and the airline is proactively hedging on this front.
 
AirAsia X CEO Benyamin Ismail who was also present at the media briefing, said the company will continue to focus on its current long-haul routes, as it goes about negotiating new routes.
 
Benyamin said the company was negotiating on two new routes in China at present, the locations of which he said cannot be revealed until after receiving the necessary regulatory approvals.
 
Kamarudin also commented on AirAsia Group CEO Tan Sri Tony Fernandes' comment yesterday that AirAsia X is one of AirAsia's strategic investment business and that it would be sold at some point, saying that there Group had no plan to disengage from AAX at the moment.
 
Although Kamarudin admitted that AAX is an investment that can be monetised, he explained that he personally doubted any imminent disposal as it is AirAsia Bhd's core asset.

Read More : http://www.nst.com.my/news/2016/05/148812/airasia-x-confident-getting-black-year

2016年5月28日星期六

【AAX】Q1 Fy16: 赤兔之路, 前方才是戰場


'15 quarter result and '16 estimation

Revenue Highlight

  • Revenue 主要由Schedule flight, Charter Flight, Ancillary income, Operating Lease, Cargo幾個項目組成. 
  • Charter Flight之後會因為Schedule Flight 復甦減少, 
  • Cargo貢獻不多. 
  • 以下主要分析Schedule Flight, Ancillary Income & operating Lease income

Schedule Flight

  • Avg passenger Fare  Rm566 (q4fy15: 563/pax, Q1fy15: 433/pax)
  • 如果這季的財報只能說一個重點, 非Avg Fare莫屬. Avg Pax Fare和Passenger Carried 增加, 造成Schedule flight REV對比上季度增加了51% YoY

本來預計會在rm540左右, 中國和澳洲市場的復甦給AAX Q1打了一劑強心劑. 整體機票價格提升31%.

Ancillary Revenue


  • FY16 Q1: RM140 (Q1 15 140). 不要小看這$10, AAX每季載客量約100萬, 每10塊Ancilary & Base fare的增加就是盈利1000萬的差別.

Aircraft Operating lease Income

  • Q4 77m 增加到 Q1 16: 103m
  • 主要是租借給印尼和泰國的飛機數量從6增加到8. 粗略計算借價格13 million/quater/flight, Q2預計還會再lease 一架給泰國.


Expenses Highlight


  • 這季的Exp很有參考價值. 個人看法, 這季的expenses 會成為接下來季度的藍本. 排除其他一次性/特別費用, Exp估計會在870-900之間徘徊. 為什麼這麼說?
  • 因為上季度其實"水分"很多.
    • Q4 15 Other operating Exp有很大一筆Exchange Gain, 抵消了所有other Operating Exp
    • Q4 15 Other Income 有一筆近90m的供應商回扣.(能給這麼大回扣的估計不是機場就是Airbus, 機場可能性較大)
  • 其中fuel, Maintenance, Operating lease exp, 都是usd為主的費用, 要注意接下來exchange rate的變化.
  • Fuel price 已100% hedge@54 到q4, 所以今年油價變化和AAX短期無關
  • Aircraft Operating lease expenses沒有而外增加的計劃, 會應exchange rate有小幅波動
  • Maintenance和User Charges以前時合併記錄, 現在分開記錄了. user charges會按載客量提升而增加, maintenance估計也會因為機隊增加1xA330ceo而稍微增加.

Balance Sheet&cash flow

  • Q1fy15沒有增加新的借貸,borrowing因匯率關係減少122m, 加上還款59m, 總負債減少1.247billion
  • Cashflow -46m主要是Receivable增加102m和59m的還款. 

Outlook 展望

當季Quater Report的細節就不多說了, 就說以上幾個重點.

總的來說, 是很好的一個季度, 表面上比Q4fy15的net profit下跌了一些, 不過這季少了很多水分, 意義不同. 

戰場還在前方.

下個季度Q2 是AAX, 或者其他airline傳統上艱難的一季. 最低的load factor, passenger Carrier, Average fare一般都會出現在Q2


load factor 對比去年表面上是增加了不少, 不過是因為去年Q2因為墜機事件影響中,形成強烈的對比.去年avg fare只有$393, 保守估計今年增加15%, 也就是$450左右. 和這季度的566有很大的差距.

Q2增加3條新航線, 一般預計需要12-18months的promotion period, 票價多少會受影響.

Q2的AAX是否有保持盈利的能力, 會是重點, 也是一個挑戰. 上圖可以看到,過了Q2, Q3的展望不管在fare price還是load factor其實非常樂觀. 

Q2預計Avg fare不會有大驚喜.
值得期待的是 Passenger Carrier的增長


澳洲和中國市場復甦, airasia有主導優勢, 加上3條high yield的新航線new Delhi, Auckland, Tehran.希望能夠貢獻Q2 的載客量.


泰國方面的前景大好, 89%的load factor, 也成功的有盈利, 至於indonesia就有點頭痛, 嚴重虧損中. 有可能會和IAA合併吧. 

總結

Q1的業績超出了我的預想, 不過戰場還在前方, 下季度的表現會對接下來股價的表現有很大的影響. 之前0.3-0.35買進的股友如果不想冒太大的險不妨考慮賣出觀望, 還有不錯的盈利.

Q2的任然存在一些不確定因數, 尤其是美金匯率的變化. Q2傳統的低票價給Q2盈利造成不小的壓力. 一個不小心很可能會出現虧損.

千萬不要抱著Q2可以有Q1一樣盈利的幻想.

不過我對AAX今年盈利到蠻有信心. 
全年EPS如果達到0.13(Q1:4.6c, 推測Q2:0.5, Q3:2 Q4:5), 
以現在的價格0.38 PE只是不到3x, 
難怪Tony Fernandas會說AAX是most under value airline in the world

所以說AAX的重點不是盈利多少, 而是是否有盈利能力.

而AAX的盈利建立在很多外在因素上, 所以為什麼一個大航空時代對AAX很重要.


匯率, 油價, 競爭格局改變, 
戰爭,恐襲,病毒, 金融風暴爆發,
都會有不小的影響. 

推算錯了, 我品均價0.3, 只要有大事件影響大航空時代的格局, 我都有大把時間可以小賺出場
推算對了, 我就是以2x - 3x的PE買入一家高速成長股.

自己衡量了一下風險與報酬, 在沒有顯著的看到任何影響大格局的事件之前. 
還會繼續持有.

AAX股價波動大, 風險也不小, 要買入的朋友要謹慎考慮.

*以上為個人投資分享與記錄, 沒有任何買賣建議, 我無法保證我想法改變時能夠第一時間通知各位朋友, 請為自己的血汗錢負責